
티스토리 뷰
목차
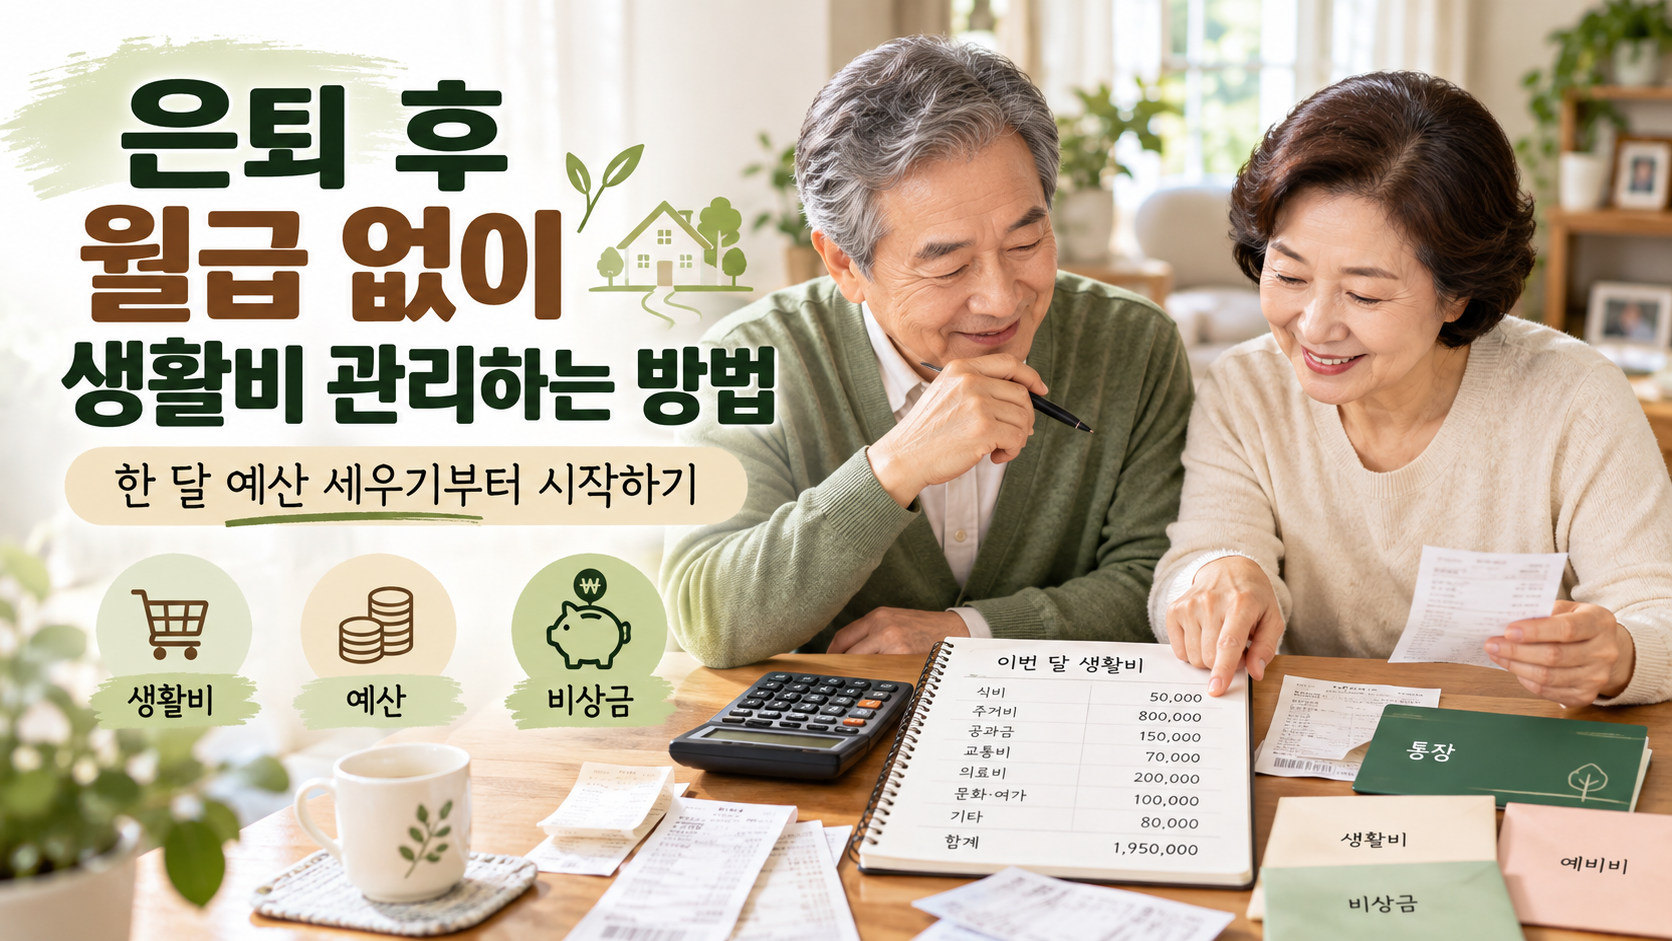
은퇴 후 가장 크게 달라지는 것은 매달 들어오는 돈의 형태입니다. 직장에 다닐 때는 월급이 정기적으로 들어오지만, 은퇴 후에는 국민연금, 퇴직연금, 개인연금, 예금이자처럼 여러 곳에서 돈이 들어올 수 있습니다. 문제는 수입이 일정하지 않거나 월급처럼 넉넉하지 않을 수 있다는 점입니다.
그래서 은퇴 후 생활비 관리는 단순히 아껴 써야 한다는 생각보다 한 달 예산을 먼저 정하고 그 안에서 생활하는 구조를 만드는 것이 중요합니다. 저는 은퇴 후에는 돈을 많이 모아두는 것만큼, 매달 얼마를 쓸 수 있는지 정확히 아는 것이 마음의 여유를 만드는 데 도움이 된다고 생각합니다.
1. 먼저 한 달 수입을 정확히 적어보기
가장 먼저 해야 할 일은 은퇴 후 매달 들어오는 돈을 확인하는 것입니다.
국민연금, 퇴직연금, 개인연금, 임대소득, 이자소득 등이 있다면 각각 얼마가 들어오는지 적어보세요. 매달 들어오지 않는 수입은 1년 금액을 12개월로 나누어 월평균으로 계산하면 관리하기 쉽습니다.
예를 들어 월평균 수입이 250만 원이라면 이 금액이 한 달 예산의 기준이 됩니다.
2. 생활비를 고정비와 변동비로 나누기
한 달 지출은 크게 고정비와 변동비로 나누어보는 것이 좋습니다.
고정비에는 관리비, 보험료, 통신비, 대출 상환금, 정기구독료 등이 들어갑니다. 변동비는 식비, 외식비, 교통비, 취미비처럼 매달 달라질 수 있는 지출입니다.
이렇게 나누면 어디에서 돈이 많이 나가는지 한눈에 보이고, 줄일 수 있는 항목도 찾기 쉬워집니다.
3. 월 생활비 상한선을 정하기
수입을 확인했다면 이번 달에는 얼마까지 쓸 것인지 미리 정해보세요.
예를 들어 월평균 수입이 250만 원이고, 그중 30만 원은 비상금이나 저축으로 남기고 싶다면 실제 생활비는 220만 원으로 정할 수 있습니다.
저는 이 방식이 돈이 남으면 저축해야지보다 훨씬 현실적이라고 생각합니다. 먼저 남길 돈을 정하고 그 나머지로 생활하는 방식이기 때문입니다.
4. 생활비 통장을 따로 사용하기
은퇴 후에는 생활비 통장을 따로 두는 것도 도움이 됩니다.
연금이나 기타 수입이 들어오면 한 달에 사용할 금액만 생활비 통장으로 옮기고, 그 통장에서 식비와 공과금 등을 사용합니다.
이렇게 하면 현재 얼마나 썼는지, 앞으로 얼마가 남았는지 쉽게 확인할 수 있습니다. 비상금과 저축자금까지 같은 통장에 넣어두는 것보다 지출을 통제하기도 편합니다.
5. 예상하지 못한 지출을 따로 준비하기
은퇴 후에는 병원비, 자동차 수리비, 집 수리비처럼 갑자기 큰돈이 필요한 일이 생길 수 있습니다.
이런 비용을 생활비에서 해결하려고 하면 한 달 예산이 쉽게 무너집니다. 그래서 비상금 통장을 따로 두고 예상하지 못한 지출은 그곳에서 사용하는 것이 좋습니다.
생활비와 비상금을 구분해두면 평소 소비와 긴급한 지출이 섞이지 않아 관리가 훨씬 쉬워집니다.
6. 한 달에 한 번 지출을 돌아보기
예산을 세웠다고 끝나는 것은 아닙니다. 한 달이 끝날 때 실제 지출을 확인해보는 과정이 필요합니다.
예상보다 식비가 많이 들었는지, 사용하지 않는 구독료가 있는지, 카드값이 계획보다 커졌는지 살펴보세요.
중요한 것은 잘못 썼다고 자책하는 것이 아니라 다음 달 예산을 더 현실적으로 조정하는 것입니다.
7. 즐거움을 위한 돈도 예산에 넣기
은퇴 후 생활비를 관리한다고 여행, 외식, 취미를 모두 줄일 필요는 없습니다.
오히려 일정 금액을 즐거움 비용으로 미리 정해두는 편이 좋습니다. 그래야 절약에 지치지 않고 오래 유지할 수 있습니다.
저는 노후 예산에서 중요한 것은 무조건 적게 쓰는 것이 아니라 내가 중요하게 생각하는 곳에 돈을 쓸 수 있도록 불필요한 지출을 줄이는 것이라고 생각합니다.
결론: 은퇴 후에는 월급 대신 예산이 기준이 됩니다
은퇴 후에는 월급이 사라져도 생활비는 계속 필요합니다. 그래서 매달 들어오는 수입을 확인하고, 고정비와 변동비를 나눈 뒤, 한 달에 사용할 금액을 미리 정하는 습관이 중요합니다.
오늘 통장과 카드 명세서를 열어 최근 3개월 평균 생활비를 한번 계산해보세요. 그 금액을 기준으로 다음 달 예산을 정해보는 것부터 시작하면 됩니다.
은퇴 후 생활비 관리는 큰 결심보다 매달 얼마가 들어오고 얼마가 나가는지를 알고 있는 것에서 시작합니다. 돈의 흐름이 보이기 시작하면 월급이 없어도 훨씬 안정적으로 생활비를 관리할 수 있습니다.
※ 이 글은 일반적인 생활경제 정보와 개인적인 의견을 바탕으로 작성되었습니다. 연금, 금융상품, 세금 및 개인 재정상황에 따라 적절한 예산은 달라질 수 있으므로 본인의 실제 수입과 지출을 기준으로 계획하시기 바랍니다.